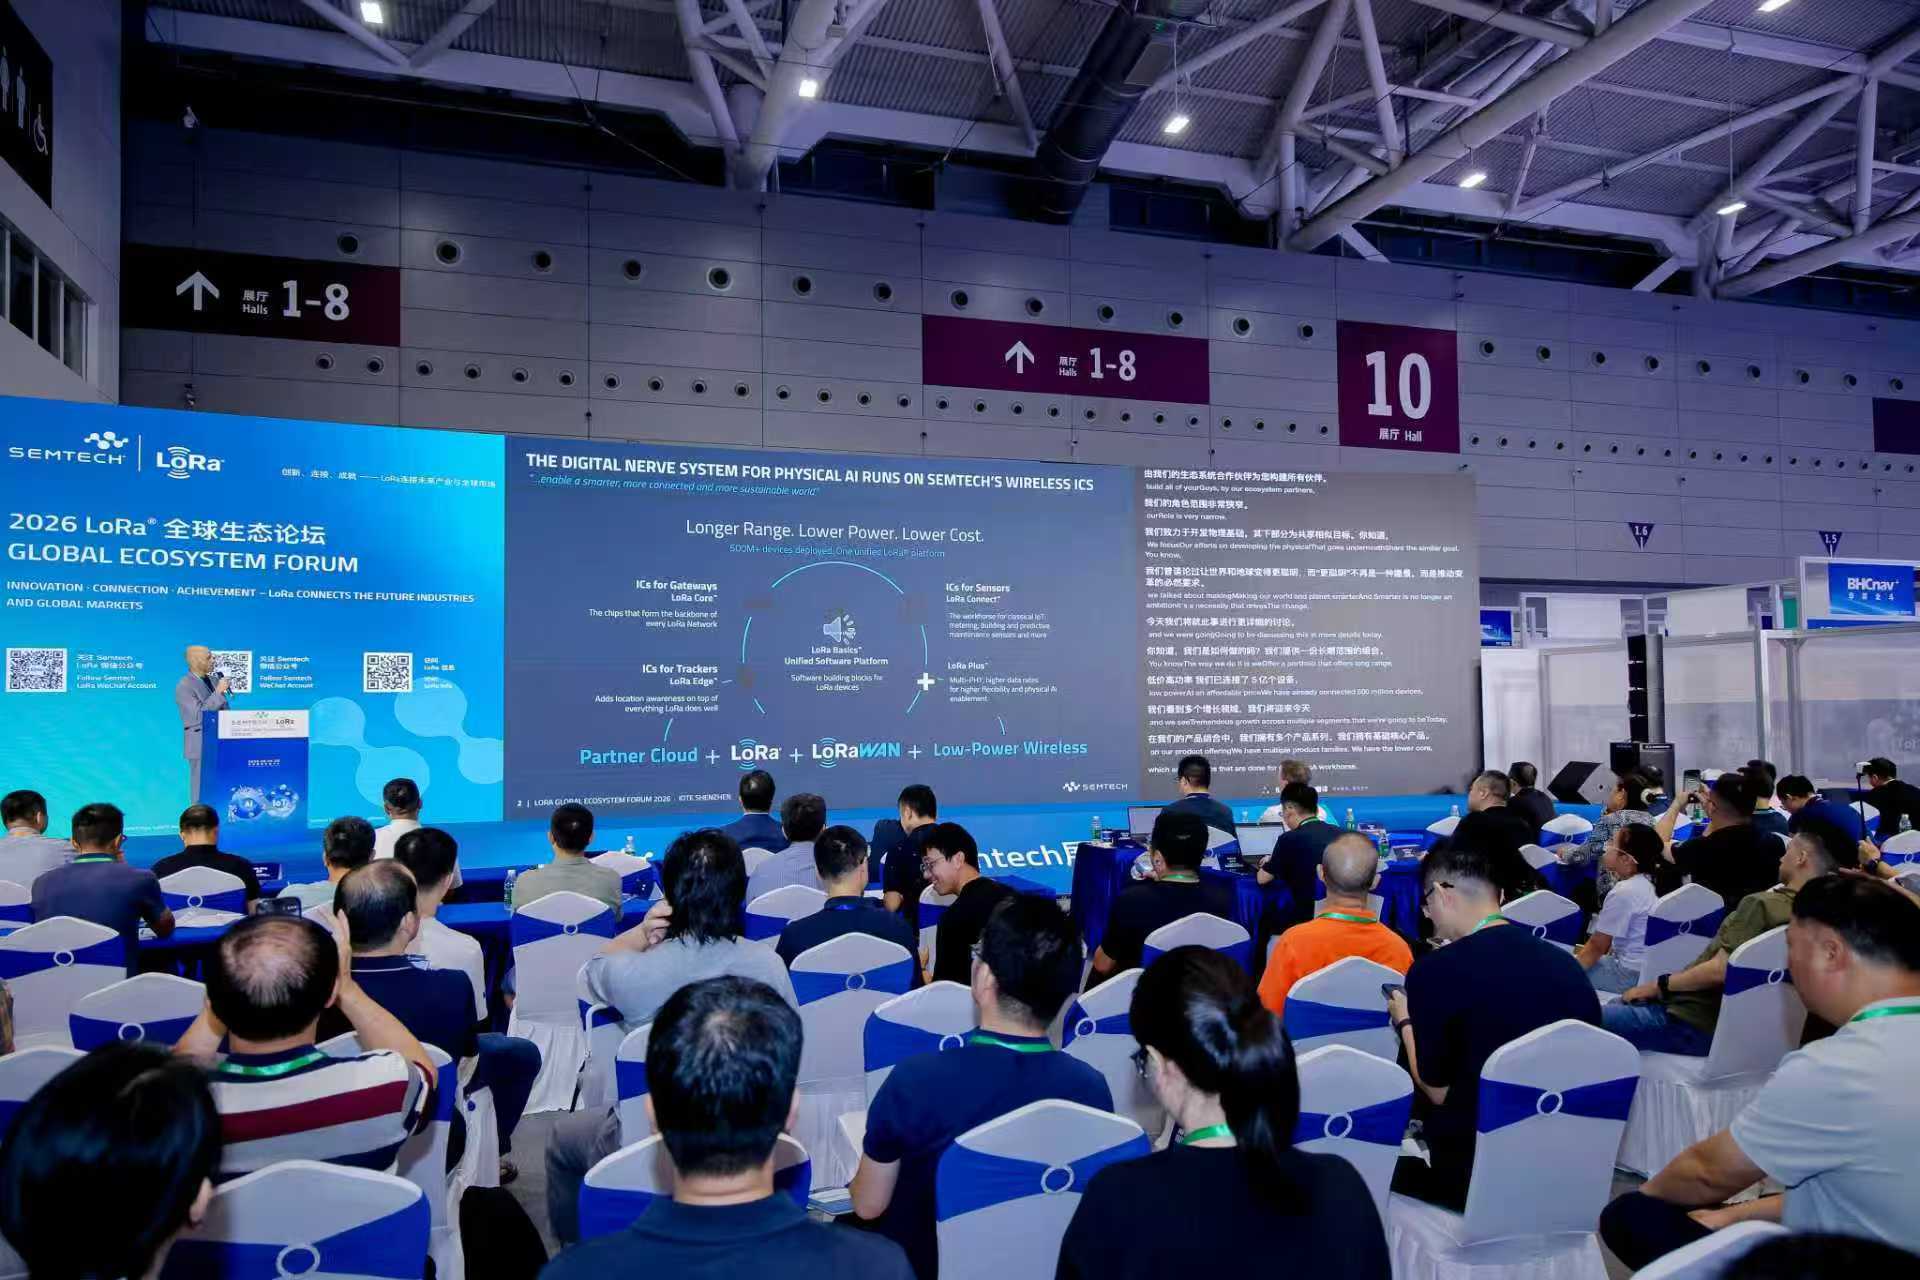
2026年8月,深圳国际会展中心,IOTE物联网展“2026 LoRa全球生态论坛”上,一张议程表浓缩了LoRa生态的全景:LoRa联盟谈“第四个无线通信支柱”,Semtech谈“物理AI的神经系统”,亚马逊谈“覆盖2亿家庭的Sidewalk”,国电高科谈“天基星座”。
台上的信息量比表面更大——过去两年,LoRa正在同时完成三件事:技术上从“低功耗广域”跃迁到“多模多频”,应用上从“读表计”蔓延到“上天入地”,商业上从“卖芯片”走向“连接产业与全球市场”。以Semtech为样本,恰好能把这台“三重变局”看个通透。
技术纵深:第四代LoRa真正改变的,是“连接的定义”
多数人把“LoRa只能传小数据”当作技术天花板,但第四代改变的不只是速率数字,而是连接的语义。标准LoRaWAN数据速率上限约62.5kbps,第四代通过FLRC等新调制把速率推到2.6Mbps,足以承载视频、图像与语音——LoRa由此从“通知型连接”(告诉云端发生了什么)升级为“证据型连接”(传回事件的证据:摄像头拍到的车牌、麦克风识别出的异常声响)。
更关键的是功耗经济学。Semtech没有为高数据率转向高功耗的OFDM路线,而是复用高效射频前端、用更短的“空中时间”换取更高吞吐,功耗预算与传小数据基本持平——这才是“打破迷思”的技术底气。其次是“一颗收发器、全球通行”的归一化:第四代平台把LoRaWAN、Z-Wave、Wi-SUN、Amazon Sidewalk、FSK与自有协议放进同一颗收发器,LR2022面向多频段及全球地面/非地面网络,LR2012主打低成本Sub-GHz,两者共享同一IP与软件平台。设备厂商由此能用一套架构覆盖从低成本传感、智能家居到多频段追踪的整条产品线,把“为每个场景加一颗芯片”变成过去式,认证与供应链复杂度同步下降。
论坛期间,LR2022与LR2012宣布全面量产,正是这套平台从“样板间”走向“工业品”的标志。产品层面的反馈来得很快:据Semtech亚太区销售副总裁黄旭东透露,上一代LR2021发布后,已有20多家客户基于它开发并发布了产品,还有超过100家客户在与Semtech合作推进相关方案的研发。
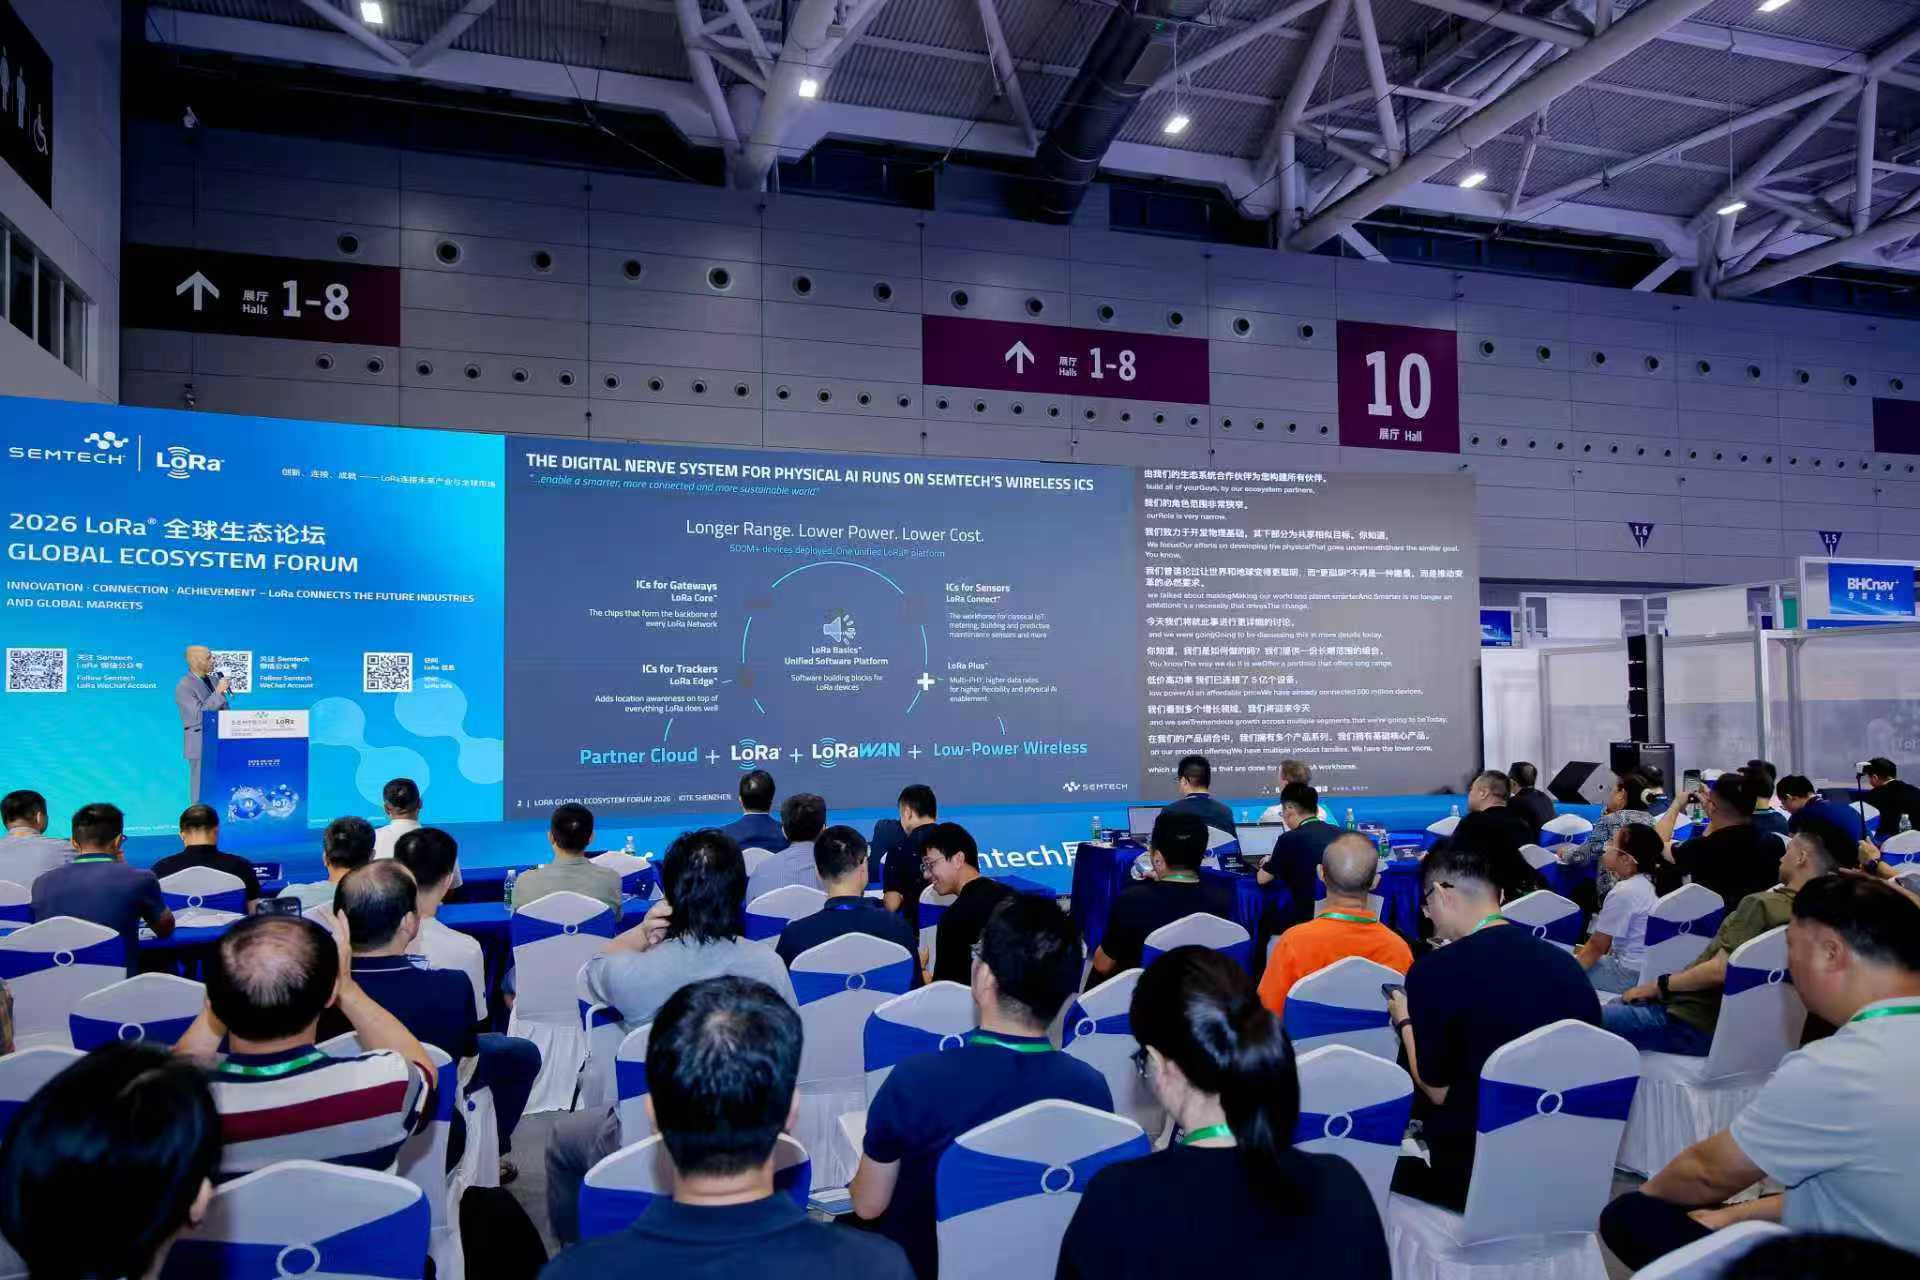
回看13年演进——2013年首颗CSS Sub-GHz收发器落地,二代把功耗砍半,三代加入定位与室内外定位能力,四代实现多模高数据率——这是一条被刻意设计的轨迹,每次迭代都在扩大LoRa能“承载的连接对象”的边界。而Semtech反复提到的“90%的设备至今没有接入云端”,才是这场升级的真正注脚:LoRa争夺的不是存量市场,而是那九成尚未联网的物理世界。
应用纵深:五大场景背后,是“降本普及”与“上天入地”两条主线
Semtech产品市场高级总监Shahar Feldman把当前市场归纳为五大板块:公共事业与智能电网、互联空间、物流与资产管理、智能安防与智能家居、机器人与低空经济。表面是场景罗列,实则两条主线贯穿。
第一条是“从大到小”的降本普及。资产管理最能说明问题:追踪器最早用于追踪集装箱,随着方案成本下降,一路下沉到智能标签与快递包裹,进入零售、医院等场景。LoRa联盟董事会副主席、普罗通信股份有限公司首席执行官黄亨利举例,商业大楼部署LoRa后月管理成本从200万元降到150万元,投入一年内即可回本;美澳畜牧场的“电子围栏”半年回本;美国Sensitecs用LoRa做无声紧急按钮,覆盖1800万人、18万个地点。这些案例的共同点不是技术新奇,而是“ROI可算、可复制”——这正是互联空间被Semtech视为增长最强劲板块的原因。
第二条是“上天入地”的覆盖外延。天上:国电高科作为工信部首张低轨卫星物联网商用牌照持有者亮相,Semtech的新一代芯片同时兼容地面与非地面网络;在黄旭东看来,三大运营商覆盖了95%的人口却未覆盖95%的土地,偏远补盲正是卫星与LoRa的用武之地——内蒙古包头牧场要为数万头羊建电子围栏,周边连移动信号都没有,只能靠卫星辅助。
地上低空:深圳的FPV竞速无人机用LoRa在拥挤的2.4GHz频段实现抗干扰、超低延迟控制,无人机移动网关把覆盖延伸到基站到不了的地方。支撑扩张的是数据:LoRaWAN连接数2025年增长25%、从1亿增至1.25亿并奔向5亿;LoRa联盟会员超300家、仅2025年新增57家。
生态纵深:Sidewalk与物理AI,正在重塑LoRa的商业版图
如果说前两部分是“产品叙事”,本次论坛真正值得媒体观察的,是生态层面的两个引擎。
引擎一,Amazon Sidewalk把“美国故事”变成“中国厂商的出海口”。Sidewalk依托亚马逊Echo、Ring等海量家庭设备构成无线社区网络,覆盖美国95%的人口、触达超2亿家庭,连接免费、按消息计费,已运行两年多,今年扩展至加拿大与墨西哥,年底进入欧洲,明年覆盖日本、印尼、澳新。

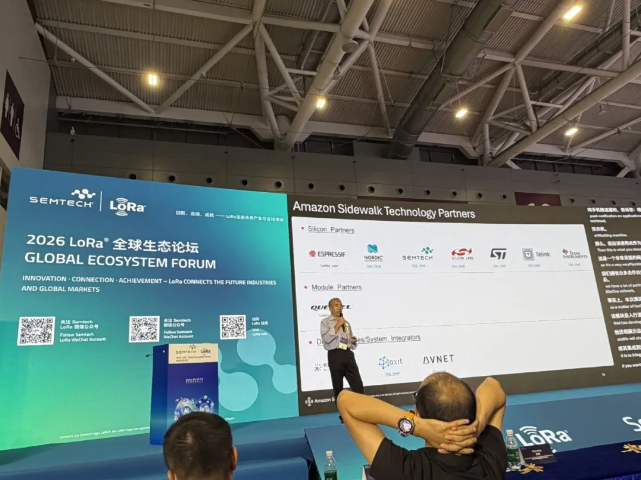
亚马逊全球OEM物联网市场战略负责人Olivier Bernard点出两个关键洞察:其一,消费者的传感器一旦离开家中Wi-Fi范围就“哑火”,80%的传感场景因此无法覆盖,Sidewalk解决的是消费物联网的“最后一米”;其二,洗衣机、烘干机这类“从未联网”的家电,终于能以极低门槛回传遥测。对中国的意义在于:亚马逊已是LoRa联盟董事会成员,Semtech将Sidewalk视为“把中国LoRa产品带入Amazon伙伴体系、借道走向全球”的通道——LoRa终端、Sidewalk网络与AWS云服务三者叠加,正在形成黄旭东所说的“化合反应”。
引擎二,物理AI让LoRa从“传数据”走向“传智能”。90%的设备未联网,矽递科技给出了落地路径:“先部署、后训练”——设备可先不带AI上线采集数据,再经高数据速率链路下发模型完成升级,以MCU级成本实现接近工业传感器的可靠识别。
值得注意的是,AI模型升级需要高数据速率下行,与“证据上传”的高上行需求互补,恰好解释了第四代为何要同时做强上下行。星纵物联则把感知与AI结合,在字节跳动办公工位管理、天马微电子用能巡检、广州白云机场智慧卫生间等项目落地。黄亨利一句话点破了二者关系:“没有IoT的海量数据,AI会做出很多错误判断”——连接,正是AI在物理世界落地的前提。
以Semtech为镜,LoRa正从“低功耗广域连接”演变为“泛在连接基础设施”,但繁荣之下仍有四个待解之题。
其一,标准与“开源红利”的张力。LoRa在LoRaWAN标准之外,还有大量开源社区(如无人机常用的ExpressLRS)在用LoRa做mesh等非标准应用,Semtech称这类增长达45%——这是生态红利,也是联盟“管不到”的灰色地带。
其二,消费市场仍是“最难的一公里”。黄亨利坦言,技术教育成本高、商业模式不清晰、频段干扰与标准碎片化,让LoRa进入消费市场举步维艰,联盟正通过与Matter等组织探讨互联互通来降低门槛,自身则更像“传教士”。
其三,中国生态的“最后一公里”。国内厂商提供了大量性能优良的终端与模组,却缺少能落地的方案商与系统集成商,商业链仍不完整。其四,出海通道的“自主性”。借Sidewalk出海是机会,但通道由亚马逊主导,中国生态能否建立自己的渠道与平台,是更长远的命题。
而趋势同样清晰:多协议、多频段、多拓扑的融合让LoRa适配更多场景;卫星与低空让“空天地一体化”从概念走向落地;产品数字护照、电池回收追踪等面向监管与可持续的新需求,也在打开新的价值空间。黄亨利有一个比喻:Wi-Fi早已像水电一样存在,希望物联网也能成为生活的“基础设施”——当一项技术开始连接未来产业与全球市场,它就不再只是一颗芯片,而是一个生态的起点。